Hypotheekrente vastzetten
Rentevaste periode kiezen
Rentevaste periode kiezen: wat is verstandig?
Kies je rentevaste periode? Daarmee bepaal je hoe lang je zekerheid hebt over je hypotheekrente en maandlasten. Kort vast is vaak goedkoper, maar gevoeliger voor rentestijging. Lang vast geeft zekerheid, maar kan duurder zijn. 10 jaar vast is in Nederland al jaren de populairste keuze: een goede balans tussen zekerheid en tarief. In dit artikel lees je waar je op let. Onze hypotheekadviseurs rekenen het graag met je door.
Bereken welke rentevaste periode bij jou past
Start webtool. Bereken passende rentevaste periode
Nieuw formulier
Uw hypotheek
Uw verwachte hypotheekrente
De rente in dit veld is een voorbeeld. U kunt hem zelf aanpassen aan de actuele hypotheekrente: typ een ander percentage of gebruik de pijltjes (per 0,05%).
- Waar vindt u de actuele rente? Op hypotheeksupport.nl/hypotheekrente-vergelijken ziet u de laagste rentes per rentevaste periode.
- Waar hangt de rente van af? Van de geldverstrekker, de rentevaste periode, NHG, uw tariefklasse (uw hypotheek ten opzichte van de woningwaarde) en het energielabel van de woning.
- Wat doen we ermee? Met deze rente berekenen we uw bruto en netto maandlast. Het advies over de rentevaste periode verandert er niet door.
Belasting over uw woning (eigenwoningforfait)
De Belastingdienst ziet een deel van uw woningwaarde als inkomen. Dit heet het eigenwoningforfait.
- Hoeveel is het? In 2027 is dit 0,35% van de WOZ-waarde (voor woningen tot € 1.350.000).
- Wat doet het? Dit bedrag wordt bij uw inkomen opgeteld.
- Gevolg voor uw maandlast: Hierdoor krijgt u iets minder belastingvoordeel over de hypotheekrente. Uw netto maandlast valt daardoor iets hoger uit. Dit geeft een realistischer beeld van wat u écht betaalt.
Uw renteprofiel is klaar
Volgende stap
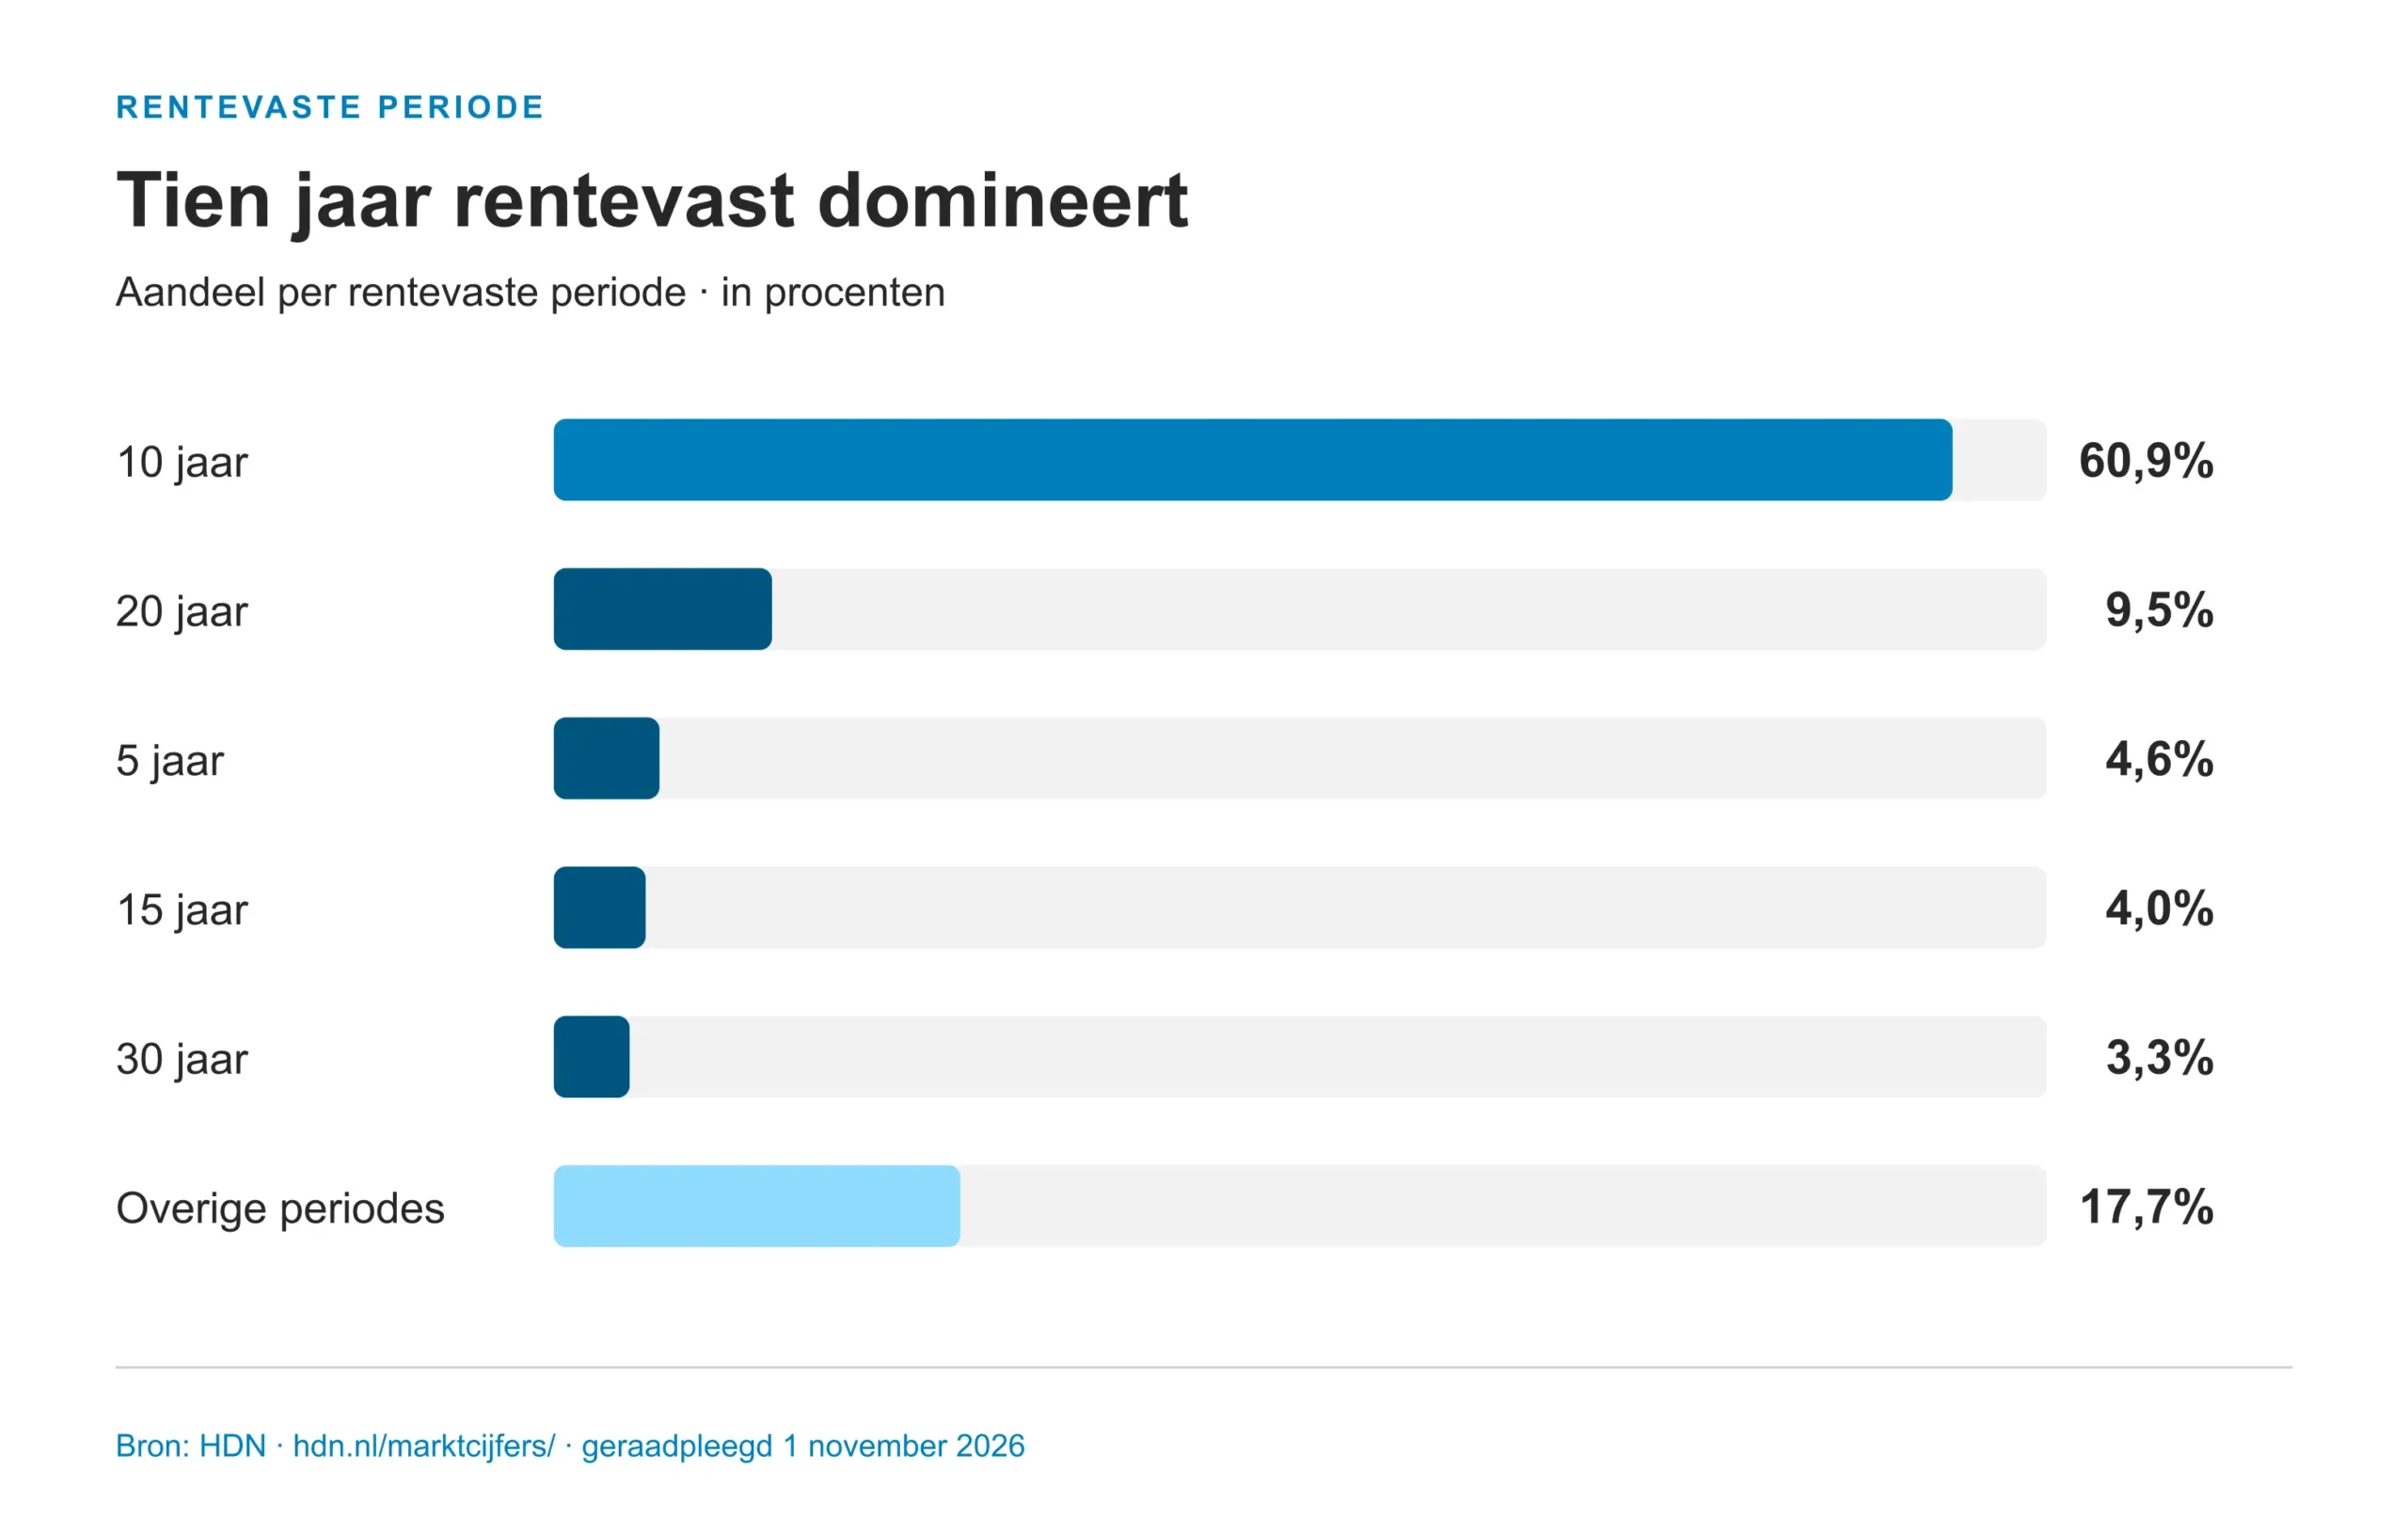
Meest gekozen rentevaste periode is rente 10 jaar vast.
Vragen voor de juiste hypotheekrente vaste periode
Wat is een rentevaste periode?
Rente vastzetten of niet?
Kan én wil je risico lopen na de rentevaste periode?
Een paar maanden voor het einde van je rentevaste periode ontvang je een nieuw voorstel met nieuwe rentestanden. De rente kan dan hoger zijn dan je gewend was. Wil je die onzekerheid beperken? Kies dan voor een langere rentevaste periode.
Hoe lang blijf je in de woning wonen?
Blijf je lang wonen en is de rente nu laag? Dan kan lang vastzetten voordelig zijn. Verkoop je je huis bijvoorbeeld na 5 jaar, terwijl je rente 20 jaar vaststaat? Dan betaal je mogelijk onnodig een hoger tarief. Tenzij je de rente kunt meenemen naar je volgende koopwoning.
Ga je maximaal lenen?
Wil je zoveel mogelijk lenen? Let dan op de toetsrente. Is je rentevaste periode korter dan 10 jaar, dan rekent de bank vaak met de toetsrente van 5% in plaats van de werkelijke rente. Bij 10 jaar of langer mag je rekenen met de werkelijke rente. Daardoor kun je vaak meer lenen.
Ga je extra aflossen?
Verwacht je veel extra af te lossen? Kies dan eerder een kortere rentevaste periode. Los je je hypotheek bijvoorbeeld in 10 jaar af door vrijkomend kapitaal, spaargeld of een schenking? Dan is de rente 20 jaar vastzetten vaak minder zinvol.
Wil je later extra lenen of je hypotheek verhogen?
Wil je later verbouwen of ?consumptieve opname doen? Dan kun je je hypotheek verhogen. Heb je de rente 10 jaar vastgezet en verhoog je na 2 jaar je hypotheek? Dan resteert nog 8 jaar. Omdat dat korter is dan 10 jaar, rekent de bank met de toetsrente van 5% (2026). Dat verlaagt je leencapaciteit. Weet je dit nu al? Zet de rente dan direct langer vast, bijvoorbeeld voor 12, 15 of 20 jaar.
Variabele rente: meer flexibiliteit, minder zekerheid
Wil je de rente niet vastzetten? Dan kun je kiezen voor een variabele rente. Die volgt de actuele marktrente. Daalt de rente, dan betaal je minder. Stijgt de rente, dan heb je direct hogere maandlasten.