DUO studielening
Contactformulier en Bereken direct wat je studieschuld betekent voor je maximale hypotheek.
Link naar DUO-contactformulier
Link naar Contactformulier DUO | Een uitgebreid overzicht van je DUO-studieschuld opvragen.
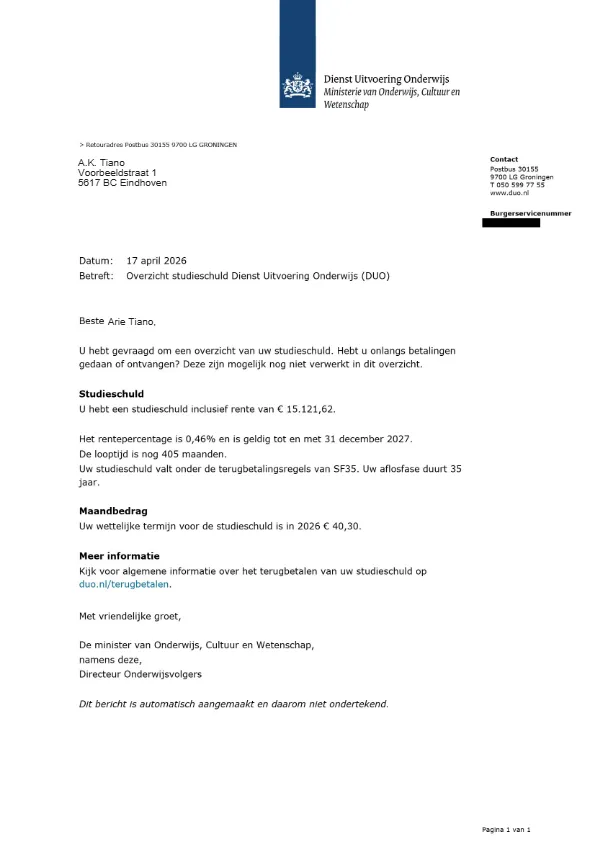
Voorbeeld van een Duo overzicht
Voorbeeld van een DUO overzicht nieuwe stijl
Dit is een voorbeeld van het overzicht van DUO dat per e-mail wordt verzonden via DUO.nl.
Bereken met hoeveel je maximale hypotheek daalt door je DUO-lening
Een studieschuld staat een hypotheek niet in de weg, maar verlaagt je maximale leenbedrag wél. Geldverstrekkers kijken naar de werkelijke maandlast die je aan DUO betaalt. Hoe hoger die maandlast, hoe minder je kunt lenen voor een huis.
Hoeveel hypotheekruimte kost je studieschuld?
Zo is het berekend
Effect van de looptijd
De geldverstrekker rekent je DUO-maandlast om naar hypotheekruimte met een annuïteit over de looptijd van je hypotheek (maximaal 30 jaar). Bij een kortere looptijd is de maandlast per geleende euro hoger, dus kost dezelfde DUO-last minder euro's hypotheek.
Een kortere looptijd verlaagt wel je totale maximale hypotheek. Deze tabel toont alleen het deel dat je studieschuld kost.
Dezelfde studielast bij verschillende looptijden van de hypotheek.
| Looptijd | Daling |
|---|
Bruteringstabel
Hypotheekrente is fiscaal aftrekbaar, de rente op een studielening niet. Daarom telt de geldverstrekker je DUO-maandlast zwaarder mee: het termijnbedrag gaat maal een factor. Dat heet bruteren.
Welke factor geldt, hangt af van de toetsrente van je hypotheek. Voorbeeld: € 150 per maand × 1,20 = € 180 per maand.
Art. 3a lid 2. De gemarkeerde rij hoort bij jouw toetsrente.
| Toetsrente | Factor |
|---|
Aan deze rekenhulp kunnen geen rechten worden ontleend.De uitkomst is een indicatie op basis van de regels die in 2026 gelden. Je geldverstrekker of hypotheekadviseur bepaalt de definitieve maximale hypotheek.
Goed om te weten
- De uitkomst is de daling van je maximale hypotheek op basis van inkomen. Inkomen, energielabel en woningwaarde vallen buiten deze berekening.
- Rekenwijze: termijnbedrag × bruteringsfactor, gedeeld door de annuïteitsfactor bij de toetsrente over de looptijd van de hypotheek (maandelijks achteraf), naar boven afgerond op hele euro's.
- Bij een rentevaste periode korter dan 10 jaar telt de hoogste van de offerterente en de AFM-toetsrente.
Bronnen: Stcrt. 2024, 35962 (bruteringstabel en art. 3a lid 3) (opent in een nieuw tabblad) · Stcrt. 2025, 36471 (Wijzigingsregeling 2026) (opent in een nieuw tabblad) · DUO terugbetalingsregels (opent in een nieuw tabblad)
Niet iedere geldverstrekker hanteert dezelfde eisen. Soms worden er schermafbeeldingen (screenprints) opgevraagd.
Vragen over DUO-studielening en hypotheek
Kan ik een huis kopen met een studieschuld?
Ja. Een studieschuld is geen belemmering voor een hypotheek, maar verlaagt wel je maximale leenbedrag. Geldverstrekkers kijken naar je volledige financiële situatie en houden rekening met de maandelijkse verplichting aan DUO
Telt mijn studieschuld mee als ik nog niet hoef af te lossen?
Moet ik mijn studieschuld opgeven bij de hypotheekaanvraag?
Ja, je bent wettelijk verplicht al je schulden te melden. Hoewel DUO-leningen niet bij het BKR geregistreerd staan, controleert de geldverstrekker dit met jouw toestemming. Verzwijgen kan leiden tot het direct opeisen van de hypotheek en verlies van NHG-rechten
Wat zijn de gevolgen van het verzwijgen van een studieschuld bij een hypotheekaanvraag?
Hoeveel minder hypotheek krijg ik door mijn studieschuld?
Dat verschilt per situatie. Als ruwe indicatie: een studieschuld die € 100 per maand kost, kan je maximale hypotheek met ongeveer € 22.000 tot € 26.000 verlagen. Bij € 200 per maand kan dat oplopen tot € 44.000 – € 52.000. De exacte impact hangt af van je inkomen, de hypotheekrente en de geldverstrekker.
In onze gratis webtool bereken je zelf de impact van een DUO-schuld op je maximale hypotheek.
Wat is de opslagfactor en waarom verschilt die per rente?
De opslagfactor zet je netto maandlast om naar een bruto bedrag, zodat het vergelijkbaar is met je bruto hypotheeklasten. Bij een hogere hypotheekrente hoort een hogere opslagfactor, omdat de geldverstrekker dan voorzichtiger rekent. Hierdoor telt dezelfde studieschuld bij een hoge hypotheekrente zwaarder mee.
Telt een studieschuld zwaarder mee dan een gewone lening?
Nee, juist lichter. Een persoonlijke lening telt voor ongeveer 5% van de schuld per maand mee, terwijl een studieschuld wordt beoordeeld op basis van de werkelijke (of berekende) maandlast, die doorgaans veel lager is.
Is het slim om mijn studieschuld af te lossen voor een hypotheek?
Dat kan voordelig zijn, maar is niet altijd de beste keuze. Als je extra aflost, daalt je maandbedrag bij DUO en stijgt je maximale hypotheek. Maar je verliest ook spaargeld dat je voor kosten koper of een buffer kunt gebruiken. Laat je adviseren over de optimale balans.
Verandert mijn maximale hypotheek als mijn DUO-maandbedrag daalt?
Ja. Sinds 2024 is je werkelijke maandbedrag leidend. Als je door draagkrachtverlaging minder betaalt, kan dat je hypotheekruimte vergroten — tenzij de geldverstrekker een hoger berekend bedrag hanteert omdat je schuld nog hoog is.
Kan ik een betaalpauze aanvragen om meer hypotheek te krijgen?
Nee, dat werkt niet. Tijdens een aflosvrije periode berekent de geldverstrekker alsnog een fictieve maandlast op basis van je schuld en resterende looptijd. Je krijgt dus geen extra leenruimte door tijdelijk te stoppen met betalen.
Rekent de bank met mijn werkelijke maandbedrag of een percentage van mijn schuld?
Sinds 2024 rekent de bank met je werkelijke maandbedrag. Alleen als je een betaalpauze hebt, nog niet begonnen bent met aflossen, of een verlaagd bedrag door draagkracht betaalt, berekent de geldverstrekker zelf een maandlast op basis van je schuld, rente en resterende looptijd.